Tóm tắt
Bài viết phân tích cách kết hợp Chaikin Money Flow (CMF) với Stochastic Oscillator trong phân tích kỹ thuật cổ phiếu. CMF tổng hợp vị trí giá đóng cửa trong biên độ cao–thấp của từng kỳ với khối lượng giao dịch để mô tả áp lực mua/bán tương đối trong một cửa sổ quan sát; Stochastic mô tả vị trí giá đóng cửa trong biên độ cao–thấp gần đây và thường được dùng để theo dõi trạng thái động lượng tương đối. Sự kết hợp có thể giúp phân biệt tín hiệu Stochastic xuất hiện trong bối cảnh áp lực giá–khối lượng thuận hay nghịch với diễn biến giá. Tuy nhiên, CMF không đo trực tiếp dòng vốn thực tế, Stochastic không dự báo chắc chắn đảo chiều, và hai chỉ báo không thay thế cấu trúc giá, kiểm định chiến lược hay quản trị rủi ro.
Từ khóa: Chaikin Money Flow; CMF; Stochastic Oscillator; áp lực mua/bán; khối lượng; động lượng; quá mua; quá bán; phân kỳ; quản trị rủi ro.
1. Vấn đề phân tích: tín hiệu Stochastic cần được đặt trong bối cảnh áp lực giá–khối lượng
Tín hiệu Stochastic không có ý nghĩa cố định trong mọi trạng thái thị trường. Một giao cắt tăng ở vùng dưới 20 có thể phản ánh nhịp hồi trong xu hướng giảm; ngược lại, Stochastic trên 80 có thể duy trì khá lâu khi cổ phiếu đang tăng mạnh. Vì vậy, việc chỉ nhìn vào vùng quá mua/quá bán hoặc giao cắt %K–%D dễ dẫn tới cách sử dụng cơ học.
CMF bổ sung một góc nhìn khác vì đưa khối lượng vào phép tính, nhưng cũng không phải thước đo trực tiếp “tiền lớn” hay dòng vốn thực tế vào/ra cổ phiếu. Chỉ báo phụ thuộc chủ yếu vào vị trí giá đóng cửa trong biên độ High–Low của từng kỳ, sau đó nhân với khối lượng. Do đó, CMF có thể tăng trong một phiên gap giảm nếu giá đóng cửa gần đỉnh biên độ ngày, hoặc giảm trong một phiên gap tăng nếu giá đóng cửa gần đáy biên độ. Vấn đề phân tích cốt lõi là sử dụng CMF để bổ sung bối cảnh áp lực giá–khối lượng cho Stochastic, nhưng không biến sự đồng thuận giữa hai chỉ báo thành bằng chứng chắc chắn về đảo chiều hay tiếp diễn.
2. CMF – Bộ dao động áp lực giá–khối lượng
2.1. Cơ sở tính toán hoặc công thức
Hệ số dòng tiền = [(Close − Low) − (High − Close)] / (High − Low)
Khối lượng dòng tiền = Hệ số dòng tiền × Volume
CMF(n) = Tổng Khối lượng dòng tiền trong n kỳ / Tổng Volume trong n kỳ
CMF do Marc Chaikin phát triển. Chu kỳ thường gặp là 20 hoặc 21 kỳ tùy nền tảng. Hệ số dòng tiền nằm trong khoảng −1 đến +1: dương khi giá đóng cửa nằm ở nửa trên biên độ, âm khi nằm ở nửa dưới; sau đó khối lượng được gia quyền theo vị trí này.
2.2. Chức năng và ý nghĩa
CMF mô tả áp lực mua/bán tương đối trong một cửa sổ thời gian bằng cách kết hợp vị trí đóng cửa với khối lượng. Giá trị dương cho thấy tổng khối lượng gia quyền nghiêng về các kỳ có giá đóng cửa ở nửa trên biên độ; giá trị âm cho thấy điều ngược lại. Đây là phép đo dựa trên cấu trúc giá–khối lượng, không phải dữ liệu dòng vốn thực tế.
2.3. Phạm vi diễn giải
•CMF > 0 có thể được xem là thiên về áp lực mua tương đối; CMF < 0 thiên về áp lực bán tương đối.
•CMF càng xa 0 cho thấy mức mất cân bằng giá–khối lượng trong cửa sổ quan sát lớn hơn, nhưng không tự xác nhận xu hướng sẽ tiếp tục.
•Phân kỳ giữa giá và CMF là dấu hiệu không đồng thuận, không phải bằng chứng chắc chắn của đảo chiều.
•CMF có điểm yếu cấu trúc ở các phiên gap vì công thức không trực tiếp sử dụng thay đổi Close-to-Close.
2.4. Các ngưỡng tham chiếu hoặc cách đọc
Đường 0 là mốc tham chiếu quan trọng nhất. Một lần cắt qua 0 có thể phản ánh thay đổi của cân bằng áp lực giá–khối lượng, nhưng các lần dao động nhỏ quanh 0 thường dễ nhiễu. Một số nhà giao dịch dùng thêm vùng ±0,05 hoặc ±0,10 để giảm nhiễu, nhưng đây là quy ước thực hành cần kiểm định trên từng cổ phiếu và khung thời gian.
3. Stochastic Oscillator – Bộ dao động vị trí giá trong biên độ quan sát
3.1. Cơ sở tính toán hoặc công thức
%K = 100 × (Close − Lowest Lowₙ) / (Highest Highₙ − Lowest Lowₙ)
%D = Trung bình động của %K
Với cấu hình thường gặp 14,3, n thường bằng 14 và %D thường là trung bình ba kỳ của %K. Tuy nhiên, ký hiệu “14,3” chưa luôn đủ để tái lập vì nền tảng có thể dùng Fast, Slow hoặc Full Stochastic với cách làm mượt khác nhau.
3.2. Chức năng và ý nghĩa
Stochastic cho biết giá đóng cửa hiện tại nằm ở vị trí nào trong biên độ cao–thấp của cửa sổ quan sát. Chỉ báo dao động từ 0 đến 100; giá trị cao nghĩa là giá đóng cửa ở gần vùng trên của biên độ, giá trị thấp nghĩa là ở gần vùng dưới. Đây là mô tả vị trí tương đối, không phải phép đo trực tiếp định giá hay lực mua/lực bán.
3.3. Phạm vi diễn giải
•Vùng trên 80 và dưới 20 là các vùng tham chiếu quá mua/quá bán, không đồng nghĩa phải bán/mua ngay.
•Giao cắt %K–%D phản ánh thay đổi tương đối giữa đường nhanh và đường làm mượt; giá trị phụ thuộc bối cảnh.
•Mốc 50 phản ánh giá đóng cửa ở nửa trên/nửa dưới của biên độ quan sát, không phải ngưỡng xác nhận xu hướng phổ quát.
•Phân kỳ là cảnh báo không đồng thuận giữa giá và dao động; có thể tồn tại lâu hoặc thất bại trong xu hướng mạnh.
3.4. Các ngưỡng tham chiếu hoặc cách đọc
Các mức 20/80 là phổ biến nhưng có thể điều chỉnh theo độ biến động và đặc điểm cổ phiếu. Trong xu hướng mạnh, Stochastic có thể “neo” ở vùng cực trị; khi đó, ý nghĩa quan trọng hơn thường là cách chỉ báo rời vùng cực trị hoặc thay đổi hướng trong bối cảnh cấu trúc giá đã xác định.
4. Phương pháp kết hợp CMF và Stochastic
4.1. Bối cảnh xu hướng tăng
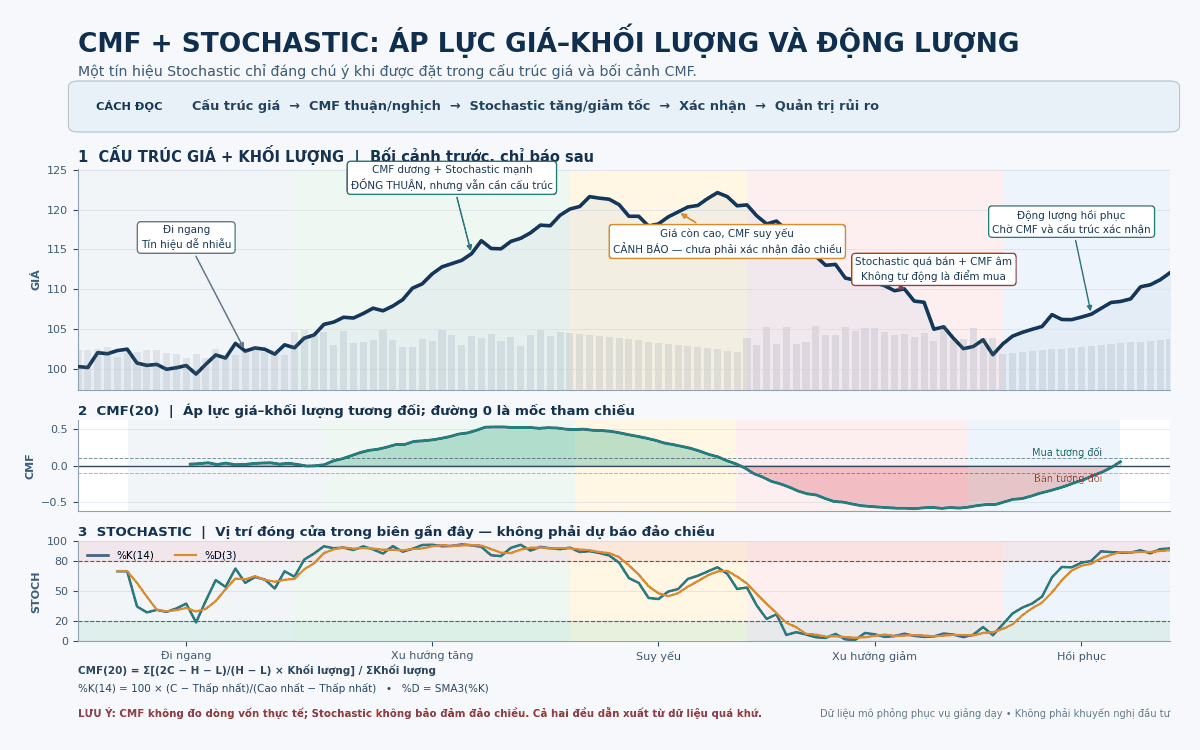
Khi cấu trúc giá duy trì các đỉnh–đáy cao dần hoặc một quy tắc xu hướng độc lập cho thấy bối cảnh tăng, CMF dương hoặc cải thiện có thể bổ sung bằng chứng rằng các kỳ đóng cửa tương đối cao trong biên độ đang đi kèm khối lượng. Stochastic khi đó phù hợp hơn để theo dõi nhịp điều chỉnh và sự quay lại của vị trí giá về phía trên biên độ, thay vì dùng vùng trên 80 như tín hiệu bán ngược xu hướng.
Một tín hiệu thuận xu hướng có thể đáng chú ý hơn khi Stochastic điều chỉnh xuống rồi quay lên, trong khi CMF vẫn duy trì trên 0 hoặc hồi phục sau nhịp giảm. Tuy nhiên, CMF dương không loại trừ khả năng giá đảo chiều và Stochastic quay lên không đủ để xác nhận điểm vào nếu cấu trúc giá chưa cho thấy phản ứng phù hợp.
4.2. Bối cảnh xu hướng giảm
Trong bối cảnh giảm, logic được đảo chiều. CMF âm hoặc suy yếu cho thấy cửa sổ quan sát nghiêng về các kỳ đóng cửa ở nửa dưới biên độ với khối lượng tương ứng. Stochastic có thể được dùng để quan sát các nhịp hồi lên vùng cao rồi suy yếu trở lại, thay vì mua chỉ vì chỉ báo rơi dưới 20.
Nếu Stochastic phát tín hiệu tăng nhưng CMF vẫn âm sâu và cấu trúc giá giảm chưa bị phá vỡ, tín hiệu đó nên được xem như nhịp hồi tiềm năng hơn là đảo chiều đã xác nhận.
4.3. Chuyển trạng thái và suy yếu
Khi CMF chuyển dần từ âm sang dương đồng thời Stochastic cải thiện từ vùng thấp, thị trường có thể đang thay đổi trạng thái; nhưng cần quan sát cấu trúc giá và khối lượng để xác nhận. Ngược lại, giá vẫn tăng trong khi CMF suy yếu và Stochastic tạo các đỉnh thấp dần có thể phản ánh sự không đồng thuận của hai góc nhìn, nhưng không đủ để kết luận đỉnh đã hình thành.
Trường hợp CMF dao động nhỏ quanh 0 và Stochastic liên tục cắt qua lại thường cho thấy thông tin yếu hoặc nhiễu. Trong bối cảnh này, nên giảm vai trò của tín hiệu hai chỉ báo và ưu tiên phân tích biên độ, cấu trúc giá hoặc một thước đo trạng thái khác.
5. Chiến lược ứng dụng / Khung giao dịch có điều kiện
5.1. Nhịp điều chỉnh thuận xu hướng
1.Xác định cổ phiếu phân tích, khung thời gian và cấu trúc giá.
2.Xác định hướng chính bằng cấu trúc đỉnh–đáy hoặc quy tắc xu hướng độc lập.
3.Đánh giá CMF: duy trì cùng phía đường 0 với hướng giao dịch hoặc đang cải thiện theo hướng đó.
4.Chờ Stochastic điều chỉnh rồi quay lại theo hướng xu hướng; không bắt buộc phải chạm vùng 20/80.
5.Chỉ kích hoạt giao dịch khi giá xác nhận; xác định trước điều kiện vô hiệu hóa, điểm dừng lỗ, quy mô vị thế và điều kiện thoát lệnh.
5.2. Giao dịch trong biên
Khi cấu trúc giá thực sự dao động trong một biên rõ và CMF không duy trì bền vững một phía đường 0, Stochastic có thể hữu ích hơn để quan sát các nhịp tiếp cận hai biên. Tuy nhiên, cần có vùng hỗ trợ/kháng cự rõ và quy tắc vô hiệu hóa khi giá phá biên; không nên mặc định CMF gần 0 đồng nghĩa thị trường chắc chắn đi ngang.
5.3. Phá vỡ và chuyển trạng thái
Một phá vỡ đáng theo dõi có thể gồm giá thoát khỏi vùng tích lũy, CMF chuyển sang cùng phía với hướng phá vỡ và Stochastic dịch chuyển theo hướng đó. Đây chỉ là khung điều kiện; cần tránh mua đuổi nếu giá đã đi quá xa khỏi vùng vô hiệu hóa hoặc tỷ lệ lợi nhuận/rủi ro không còn phù hợp.
6. Kiểm tra trước khi giao dịch
•Cổ phiếu đang có xu hướng rõ, dao động trong biên hay chuyển trạng thái?
•CMF đang ở phía nào của đường 0 và mức thay đổi đó có đủ bền hay chỉ dao động nhiễu?
•Stochastic đang phản ánh nhịp điều chỉnh, tiếp diễn hay chỉ giao cắt ngắn hạn?
•Giá đã xác nhận tín hiệu bằng cấu trúc hoặc phản ứng tại vùng quan trọng chưa?
•Có gap, thanh khoản thấp hoặc phiên khối lượng bất thường làm méo CMF không?
•Điểm vô hiệu hóa và điểm dừng lỗ đã được xác định trước chưa?
•Tỷ lệ lợi nhuận/rủi ro và quy mô vị thế có nằm trong giới hạn cho phép không?
7. Những tình huống cần loại bỏ hoặc thận trọng
•CMF tăng/giảm mạnh chỉ do một vài phiên khối lượng đột biến hoặc gap, trong khi cấu trúc giá không ủng hộ.
•CMF dao động liên tục quanh 0 và Stochastic giao cắt dày đặc: tín hiệu thường có chất lượng thấp.
•Stochastic ở vùng quá mua/quá bán lâu trong xu hướng mạnh: không giao dịch ngược xu hướng chỉ vì mức cực trị.
•Phân kỳ xuất hiện nhưng giá chưa phá cấu trúc: chỉ xem là cảnh báo, không coi là tín hiệu đảo chiều hoàn chỉnh.
•Hai chỉ báo cùng “xác nhận” nhưng đều được dẫn xuất phần lớn từ cùng dữ liệu giá hiện tại; không xem là bằng chứng độc lập hoàn toàn.
•Cổ phiếu thanh khoản thấp hoặc dữ liệu khối lượng thiếu/không ổn định: CMF có thể giảm giá trị diễn giải.
•Điểm vào xuất hiện sau khi giá đã chạy xa khiến điểm dừng lỗ phải quá rộng hoặc tỷ lệ lợi nhuận/rủi ro không còn hợp lý.
8. So sánh vai trò của CMF và Stochastic
| Tiêu chí | CMF | Stochastic |
| Cơ sở tính | Vị trí Close trong High–Low × khối lượng | Vị trí Close trong biên độ High–Low gần đây |
| Đại lượng chính | Áp lực giá–khối lượng tương đối trong cửa sổ | Vị trí giá/động lượng tương đối trong biên độ |
| Thang đo | Thường quanh −1 đến +1, tâm 0 | 0–100 |
| Thông tin hướng | Gián tiếp qua dấu dương/âm | Gián tiếp qua vị trí và diễn biến %K/%D |
| Vai trò trong mô hình | Bổ sung bối cảnh áp lực giá–khối lượng | Hỗ trợ thời điểm theo bối cảnh |
| Điểm mạnh | Tích hợp khối lượng với vị trí đóng cửa | Nhạy với thay đổi vị trí giá trong biên độ |
| Hạn chế | Nhạy với gap và khối lượng bất thường | Có thể neo ở vùng cực trị, dễ nhiễu |
| Không nên dùng để kết luận | Dòng vốn thực tế hay “tiền lớn” chắc chắn vào/ra | Quá mua/quá bán đồng nghĩa đảo chiều chắc chắn |
9. Sai lệch diễn giải thường gặp
•Xem CMF > 0 là bằng chứng tiền lớn đang mua và CMF < 0 là tiền lớn đang bán.
•Cho rằng CMF tăng liên tục đồng nghĩa xu hướng chắc chắn bền vững.
•Bỏ qua đặc điểm công thức CMF trong các phiên gap và chỉ nhìn dấu dương/âm.
•Đồng nhất Stochastic dưới 20 với phải mua và trên 80 với phải bán.
•Xem giao cắt %K–%D là tín hiệu mua/bán hoàn chỉnh mà không xét cấu trúc giá.
•Xem phân kỳ CMF hoặc Stochastic là bằng chứng đảo chiều chắc chắn.
•Cho rằng CMF và Stochastic đồng thuận đồng nghĩa xác suất giao dịch cao hơn mà không kiểm định.
10. Kiểm định và quản trị rủi ro
Một chiến lược CMF–Stochastic có thể tái lập cần công bố rõ chu kỳ CMF, cách xử lý trường hợp High = Low, biến thể Stochastic (Fast/Slow/Full), chu kỳ và phương pháp làm mượt, nguồn dữ liệu khối lượng, điều kiện xác định xu hướng, thời điểm thực hiện lệnh, quy tắc dừng lỗ và thoát lệnh. Các tham số không nên được chọn chỉ vì tạo kết quả tốt nhất trên một mẫu lịch sử duy nhất.
Nên thực hiện kiểm định trong mẫu và ngoài mẫu, kiểm định cuốn chiếu khi phù hợp, phân tích độ nhạy tham số và tính đến phí giao dịch, trượt giá, khoảng trống giá, thanh khoản cùng sai lệch sử dụng dữ liệu tương lai. Quản trị rủi ro phải bao gồm giới hạn rủi ro mỗi giao dịch, quy mô vị thế và mức sụt giảm tối đa chấp nhận được.
11. Hộp ghi nhớ học thuật
12. Kết luận
CMF và Stochastic cung cấp hai góc nhìn khác nhau nhưng có thể bổ sung: CMF mô tả áp lực giá–khối lượng trong một cửa sổ quan sát, còn Stochastic mô tả vị trí giá đóng cửa trong biên độ gần đây. Sự kết hợp hữu ích nhất khi được dùng để điều kiện hóa cách đọc tín hiệu theo bối cảnh xu hướng và cấu trúc giá, thay vì coi CMF là “dòng tiền thật” hoặc xem vùng quá mua/quá bán là điểm đảo chiều mặc định.
Cách tiếp cận học thuật cần công bố rõ công thức, chu kỳ, biến thể Stochastic và nguồn dữ liệu khối lượng; đồng thời kiểm định quy tắc trên từng cổ phiếu và khung thời gian. Không chỉ báo nào thay thế được điểm vô hiệu hóa, điểm dừng lỗ, quy mô vị thế và kỷ luật quản trị rủi ro.
Tài liệu tham khảo chọn lọc
•Chaikin, M. — Chaikin Money Flow / Accumulation–Distribution concepts.
•StockCharts ChartSchool — Chaikin Money Flow (CMF): công thức, cách diễn giải và hạn chế liên quan đến gap.
•Lane, G. C. — Stochastic Oscillator: nền tảng của phương pháp Stochastic.
•Fidelity Learning Center — Fast Stochastic và Slow Stochastic: công thức, vùng 20/80, giao cắt và phân kỳ.
•Kirkpatrick, C. D. & Dahlquist, J. R. — Technical Analysis: The Complete Resource for Financial Market Technicians.
Bạn cần phân tích mã cổ phiếu nào khác? Hãy để lại bình luận hoặc tham gia Room Zalo kết nối cùng cộng đồng.