Ngày 21/9/2026, thị trường chứng khoán Việt Nam chính thức chuyển từ nhóm cận biên (Frontier Market) sang thị trường mới nổi thứ cấp (Secondary Emerging Market) theo FTSE Russell. Đây là cột mốc quan trọng, mở cánh cửa để cổ phiếu Việt Nam bước vào những bộ chỉ số toàn cầu có quy mô tài sản rất lớn. Nhưng một câu hỏi đang được nhà đầu tư đặc biệt quan tâm: nâng hạng có đồng nghĩa hàng tỷ USD sẽ lập tức đổ vào và VN-Index tiếp tục tăng mạnh?
Lịch sử các thị trường từng được FTSE nâng hạng lên thị trường mới nổi thứ cấp cho thấy câu trả lời không đơn giản như vậy. Tiền thường vào thật, thanh khoản thường tăng mạnh, nhưng giá cổ phiếu lại có xu hướng chạy trước dòng tiền.
Thị trường mới nổi là gì?
Theo FTSE Russell FTSE Russell – Equity Country Classification, các thị trường được chia thành nhiều cấp độ như Developed, Advanced Emerging, Secondary Emerging và Frontier.
Một thị trường được nâng lên nhóm mới nổi không chỉ vì kinh tế tăng trưởng nhanh. FTSE còn xem xét hàng loạt yếu tố như quy mô và thanh khoản thị trường, khả năng tiếp cận của nhà đầu tư nước ngoài, giao dịch ngoại hối, lưu ký – thanh toán, môi trường pháp lý và khả năng thực tế để các quỹ quốc tế sao chép chỉ số.
Việt Nam đã đáp ứng các tiêu chí của nhóm Secondary Emerging sau nhiều cải cách, đặc biệt là việc tháo gỡ yêu cầu nhà đầu tư tổ chức nước ngoài phải có đủ tiền trước khi đặt lệnh. FTSE Russell xác nhận việc nâng hạng lên thị trường mới nổi có hiệu lực từ mở cửa ngày 21/9/2026. (LSEG). Nói đơn giản, Việt Nam đang chuyển từ một thị trường tương đối nhỏ trong “rổ cận biên” sang một sân chơi lớn hơn, nơi các quỹ đầu tư toàn cầu bắt đầu phải dành tỷ trọng cho cổ phiếu Việt Nam.
Bài học từ 3 thị trường mới nổi tại châu Á: Có tiền vào nhưng chỉ số không nhất thiết tăng ngay
Kinh nghiệm Qatar, Kuwait và Saudi Arabia cho thấy khi được nâng hạng lên thị trường mới nổi, hiệu ứng nâng hạng rõ nhất thường nằm ở dòng vốn và thanh khoản, trong khi mức tăng của chỉ số phụ thuộc rất nhiều vào định giá và bối cảnh kinh tế.
Qatar: Dòng vốn tăng mạnh, chỉ số gần như đi ngang
Qatar được FTSE đưa lên thị trường mới nổi thứ cấp theo hai giai đoạn từ tháng 9/2016. Sau đợt đầu, dòng vốn ngoại ròng bình quân tại Qatar tăng lên khoảng 212 triệu USD/tháng trong nửa cuối năm 2016, so với chỉ 81 triệu USD/tháng trong nửa đầu năm. Các ước tính khi đó cho rằng dòng vốn thụ động liên quan FTSE có thể đạt từ hơn 500 triệu USD đến khoảng 1 tỷ USD. (The Peninsula Newspaper). Tuy nhiên, thị trường Qatar không tăng tương ứng. Sau một nhịp đi lên trước ngày nâng hạng, diễn biến cuối năm lại khá trầm lắng.
Bài học: nâng hạng lên thị trường mới nổi thứ cấp có thể mang tiền vào, nhưng không đủ để chống lại mọi yếu tố về định giá và kinh tế.
Kuwait: Khoảng 1 tỷ USD và thị trường tăng 5,2%
Kuwait được FTSE nâng hạng lên thị trường mới nổi thứ cấp trong năm 2018. IMF ước tính việc gia nhập FTSE Emerging mang lại khoảng 1 tỷ USD dòng vốn. IMF – Kuwait và dòng vốn sau nâng hạng. Trong năm 2018, thị trường Kuwait tăng khoảng 5,2%, trong đó các cổ phiếu vốn hóa lớn và ngân hàng thu hút sự chú ý đáng kể của nhà đầu tư nước ngoài. (Markaz). Sang năm tiếp theo, thị trường còn tăng mạnh hơn, nhưng khi đó đã xuất hiện thêm kỳ vọng Kuwait được MSCI nâng hạng. Vì vậy, không thể quy toàn bộ mức tăng cho FTSE.
Saudi Arabia: Giá chạy trước dòng tiền
Saudi Arabia là ví dụ điển hình cho hiệu ứng “mua trước kỳ vọng, chốt lời khi sự kiện xảy ra”. Việc gia nhập các chỉ số toàn cầu kéo mạnh số lượng nhà đầu tư tổ chức nước ngoài vào thị trường. Số Qualified Foreign Investors tăng từ khoảng 500 lên 1.800 trong năm 2019. Chỉ số TASI tăng 7,19% cả năm 2019. Saudi Exchange – Báo cáo thị trường 2019. Nhưng trước thời điểm inclusion, thị trường đã tăng mạnh hơn mức tăng cuối năm. Giá cổ phiếu đã phản ánh một phần dòng tiền trước khi các quỹ thực sự mua.
Quy luật đáng chú ý: Giá thường chạy trước ngày nâng hạng
Kinh nghiệm quốc tế cho thấy nâng hạng lên thị trường mới nổi thường tác động mạnh hơn đến thanh khoản so với điểm số trong ngắn hạn. Các số liệu được tổng hợp trong tài liệu anh cung cấp cho thấy trong 7 trường hợp FTSE nâng hạng giai đoạn 2010–2022, 6/7 thị trường tăng trong ba tháng trước ngày có hiệu lực, nhưng 5/7 lại giảm trong ba tháng sau đó.
Điều này tạo ra một mô hình khá quen thuộc: Kỳ vọng nâng hạng → nhà đầu tư mua trước → ETF bắt đầu giải ngân → thanh khoản tăng đột biến → một bộ phận nhà đầu tư chốt lời. Do đó, nâng hạng là tín hiệu tích cực dài hạn nhưng không phải bảo đảm VN-Index sẽ tăng ngay sau ngày 21/9.
Việt Nam sẽ đón bao nhiêu tiền khi gia nhập “sân chơi” mới nổi?
Đợt đầu tiên diễn ra ngay ngày 18/9, trước khi việc nâng hạng chính thức có hiệu lực.
Theo ước tính của SSI Research được VietnamPlus công bố, các quỹ mô phỏng FTSE có thể mua ròng khoảng 240 triệu USD, tương đương hơn 6.000 tỷ đồng, tập trung vào 27 cổ phiếu Việt Nam. VietnamPlus – 240 triệu USD trong đợt đầu. Đây mới chỉ là bước đầu.
Theo FTSE Russell, việc đưa Việt Nam vào hệ thống FTSE Global Equity Index Series được chia thành 4 đợt, thay vì giải ngân toàn bộ cùng lúc: FTSE Russell – lộ trình nâng hạng Việt Nam
Tháng 9/2026: 10% trọng số.
Tháng 3/2027: thêm 20%, nâng lên 30%.
Tháng 6/2027: thêm 35%, nâng lên 65%.
Tháng 9/2027: 35% còn lại, đạt 100%.
SSI Research ước tính trong kịch bản cơ sở, riêng 6 quỹ Vanguard có thể đưa khoảng 2,4 tỷ USD vào Việt Nam trong cả quá trình; kịch bản tỷ trọng Việt Nam tăng nhanh có thể đưa con số lên khoảng 4,45 tỷ USD. (Vietnam+ (VietnamPlus)) Ở phạm vi rộng hơn, Reuters dẫn ước tính trước đây của FTSE cho rằng việc nâng hạng có thể chuyển hướng tới khoảng 6 tỷ USD vào cổ phiếu Việt Nam khi các quỹ dần điều chỉnh danh mục. Tuy nhiên, đây không phải 6 tỷ USD bắt buộc phải mua ngay lập tức. Reuters – dòng vốn trước nâng hạng Việt Nam
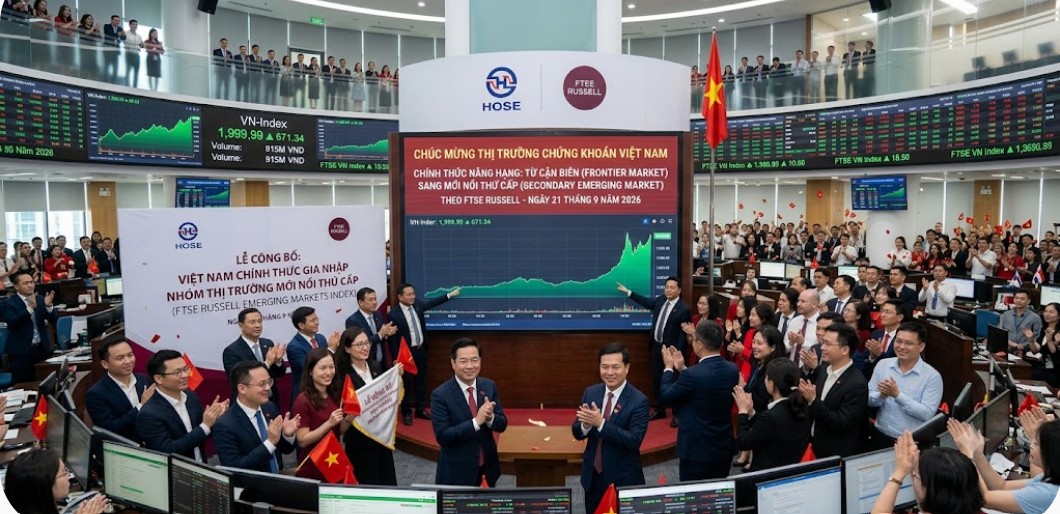
Cuối năm 2026: Thanh khoản tăng nhưng VN-Index có thể phân hóa mạnh
Nâng hạng là lực hỗ trợ đáng kể, nhưng thị trường đã có nhiều tháng giao dịch trước kỳ vọng này. Ngay trước ngày chính thức nâng hạng, nhà đầu tư nước ngoài đã quay lại mua ròng khoảng 54,6 triệu USD trong tuần, dù tính từ đầu năm 2026 vẫn bán ròng hơn 3,6 tỷ USD, theo Reuters. (MarketScreener). Điều này cho thấy một thực tế: nâng hạng có thể đảo chiều dòng vốn nhưng chưa đủ để ngay lập tức xóa toàn bộ áp lực bán ròng trước đó.
Trong những tháng cuối năm 2026, kịch bản đáng chú ý là: Thanh khoản tăng → dòng tiền tập trung vào cổ phiếu FTSE → VN-Index được hỗ trợ nhưng phân hóa mạnh → xuất hiện những nhịp chốt lời sau sự kiện.
Rủi ro “sell the news” càng đáng lưu ý bởi thông tin Việt Nam được nâng hạng đã được FTSE công bố từ tháng 10/2025. (LSEG). Vì vậy, khó kỳ vọng chỉ riêng nâng hạng sẽ khiến VN-Index tăng một mạch. Fed, USD/VND, giá dầu, lãi suất trong nước và tăng trưởng lợi nhuận doanh nghiệp vẫn sẽ quyết định xu hướng chung.
Đầu năm 2027: Đợt thứ hai có thể tạo một làn sóng kỳ vọng mới
Giai đoạn đầu năm 2027 đáng chú ý hơn ở một điểm: đợt thứ hai vào tháng 3/2027 có quy mô tăng trọng số gấp đôi đợt đầu. Trọng số Việt Nam được nâng từ 10% lên 30% trong lộ trình FTSE.
Nếu quy mô tài sản các quỹ không thay đổi nhiều, nhu cầu mua mang tính cơ học trong đợt này sẽ lớn hơn tháng 9/2026. SSI Research hiện ước tính dòng vốn từ nhóm Vanguard trong đợt thứ hai có thể khoảng 481 triệu USD, so với khoảng 240 triệu USD đợt đầu. (Vietnam+ (VietnamPlus)) Do đó, từ khoảng tháng 1 đến tháng 3/2027, thị trường có thể bắt đầu giao dịch trước kỳ vọng dòng tiền đợt thứ hai.
Nhưng bài học quốc tế vẫn cần được nhớ: Giá có thể tăng trước khi ETF mua và điều chỉnh khi dòng tiền thực sự giải ngân.
Nhóm cổ phiếu nào hưởng lợi rõ nhất?
FTSE đưa 27 cổ phiếu Việt Nam vào FTSE Global All Cap trong đợt đầu. Trong đó, nhóm Large Cap gồm VCB, VIC, VHM; Mid Cap gồm BID, HPG, VPB; cùng nhóm Small Cap như FPT, HDB, HCM, MCH, MSN, STB, SSI, VNM, VCI, VJC, VIX, VND… VietnamPlus – danh sách 27 cổ phiếu FTSE
- Cổ phiếu được FTSE mua trực tiếp
Đây là nhóm hưởng lợi rõ nhất về cầu cổ phiếu. Theo ước tính SSI Research, đợt đầu dòng vốn lớn tập trung vào những mã như VPB, VHM, MCH, FPT, MSN và HPG. SSI Research được CafeF dẫn lại. Tuy nhiên, không phải cứ có tên trong FTSE là chắc chắn được mua ròng. Các quỹ ETF Việt Nam hiện hữu cũng đang tái cơ cấu cùng lúc nên từng mã có thể chịu lực mua – bán trái chiều.
- Chứng khoán: Hưởng lợi từ “đường cao tốc” dòng tiền
Nhóm công ty chứng khoán như SSI, HCM, VCI, VND, VIX có thể hưởng lợi theo hai lớp. Một số cổ phiếu trực tiếp nằm trong FTSE Global All Cap. Quan trọng hơn, nếu nâng hạng giúp giá trị giao dịch, hoạt động ETF, giao dịch tổ chức và nhu cầu margin tăng, doanh thu môi giới, cho vay và dịch vụ cho khách hàng tổ chức có cơ hội cải thiện. Lịch sử các thị trường nâng hạng cho thấy thanh khoản là một trong những biến số phản ứng rõ nhất.
- Ngân hàng: Nhóm có quy mô đủ lớn để hút vốn quốc tế
Các ngân hàng như VCB, BID, VPB, HDB, SHB, STB, SSB, MSB xuất hiện trong danh mục FTSE. Đây là nhóm có vốn hóa và thanh khoản lớn nên dễ trở thành mục tiêu của cả ETF lẫn các quỹ chủ động. Tuy nhiên, mức hưởng lợi của từng ngân hàng còn phụ thuộc free-float, room ngoại, định giá và chất lượng tài sản.
- Blue-chip ngoài ngân hàng
HPG, FPT, VNM, MSN/MCH, VHM đáng chú ý vì vừa có thanh khoản cao vừa dễ được nhà đầu tư tổ chức quốc tế nghiên cứu khi Việt Nam bước vào emerging-market universe. Về dài hạn, đây có thể là thay đổi quan trọng hơn một vài phiên mua của ETF: tệp nhà đầu tư có khả năng sở hữu cổ phiếu Việt Nam trở nên rộng hơn.
Nâng hạng không đồng nghĩa VN-Index chỉ có một chiều tăng
Cột mốc FTSE là thay đổi lớn về cấu trúc của chứng khoán Việt Nam. Nó đưa thị trường vào tầm quan sát của một lượng vốn quốc tế lớn hơn, cải thiện thanh khoản và tạo động lực tiếp tục nâng chuẩn hạ tầng, quản trị và minh bạch. Nhưng kinh nghiệm Qatar, Kuwait và Saudi Arabia cho thấy một quy luật đáng nhớ:
Nâng hạng → kỳ vọng đi trước → dòng vốn thật đi vào → thanh khoản bùng nổ → sau đó thị trường lại quay về với lợi nhuận doanh nghiệp, định giá và kinh tế vĩ mô.
Vì vậy, trong những tháng cuối năm 2026, tác động dễ thấy nhất có thể là thanh khoản tăng và dòng tiền tập trung vào nhóm cổ phiếu đạt chuẩn FTSE, trong khi VN-Index vẫn có thể xuất hiện những nhịp rung lắc sau khi sự kiện chính thức diễn ra.
Sang quý I/2027, đợt thứ hai có thể tạo một vòng kỳ vọng mới khi tỷ trọng Việt Nam trong chỉ số được nâng từ 10% lên 30%.
FTSE nâng hạng không phải đích đến của thị trường chứng khoán Việt Nam. Đó là thời điểm Việt Nam bắt đầu cạnh tranh trực tiếp với các thị trường mới nổi khác để giành từng USD trong danh mục toàn cầu. Và khi đó, doanh nghiệp có vốn hóa đủ lớn, thanh khoản tốt, minh bạch, còn khả năng cho nhà đầu tư nước ngoài tiếp cận và quan trọng nhất là có lợi nhuận tăng trưởng thực sự — mới là những bên hưởng lợi bền vững nhất.
Bạn cần phân tích mã cổ phiếu nào khác? Hãy để lại bình luận hoặc tham gia Room Zalo kết nối cùng cộng đồng.