Tóm tắt
Bài viết phân tích cách phối hợp Simple Moving Average (SMA), Exponential Moving Average (EMA) và Average True Range (ATR) trong phân tích kỹ thuật cổ phiếu. SMA và EMA đều là các bộ lọc làm mượt giá nhưng có cấu trúc trọng số khác nhau: SMA gán trọng số bằng nhau trong cửa sổ quan sát, còn EMA đặt trọng số lớn hơn cho dữ liệu gần hiện tại. ATR đo biến động tuyệt đối thông qua True Range và không cung cấp thông tin về hướng giá. Giá trị của sự kết hợp nằm ở việc tách ba câu hỏi: cấu trúc xu hướng đang được mô tả như thế nào, giá đang thay đổi nhanh đến đâu so với các đường làm mượt, và biên độ biến động hiện tại ảnh hưởng ra sao đến điểm dừng lỗ và quy mô vị thế. Tuy nhiên, cả ba chỉ báo đều được suy ra từ dữ liệu quá khứ; không chỉ báo nào tự xác nhận xu hướng mới hay bảo đảm hiệu quả giao dịch nếu thiếu cấu trúc giá, kiểm định và quản trị rủi ro.
Từ khóa: SMA; EMA; ATR; đường trung bình động; xu hướng; biến động; True Range; điểm dừng lỗ; quy mô vị thế; phá vỡ; quản trị rủi ro.
1. Vấn đề phân tích: xu hướng và biến động là hai đại lượng khác nhau
Một cổ phiếu có thể duy trì xu hướng tăng nhưng biến động thấp, hoặc tăng rất mạnh trong vài phiên với biến động cao nhưng chưa hình thành cấu trúc xu hướng ổn định. Vì vậy, việc dùng SMA/EMA để mô tả xu hướng và ATR để đo biến động cần được tách bạch về chức năng. ATR tăng không đồng nghĩa xu hướng mạnh hơn; ATR giảm cũng không đồng nghĩa xu hướng suy yếu.
Tương tự, giá nằm trên một đường trung bình hoặc một lần giao cắt giữa các đường trung bình chỉ phản ánh quan hệ tương đối giữa giá hiện tại và dữ liệu đã làm mượt. Trong thị trường đi ngang, các giao cắt có thể lặp lại nhiều lần. Do đó, một khung phân tích hợp lý nên dùng SMA/EMA như biến tham chiếu xu hướng có điều kiện, ATR như biến đo mức biến động và cấu trúc giá như nền tảng để xác định giả thuyết giao dịch.
2. SMA và EMA – hai bộ lọc giá với cấu trúc trọng số khác nhau
2.1. SMA – trung bình cửa sổ hữu hạn với trọng số bằng nhau
Cơ sở tính toán hoặc công thức
SMAₜ(n) = (Pₜ + Pₜ₋₁ + … + Pₜ₋ₙ₊₁) / n
Trong đó P là giá đầu vào, thường là giá đóng cửa. SMA gán trọng số 1/n cho mỗi quan sát trong cửa sổ n kỳ và trọng số 0 cho dữ liệu cũ hơn. Khi một quan sát rời cửa sổ, ảnh hưởng của nó bị loại bỏ hoàn toàn.
Chức năng và ý nghĩa
SMA làm mượt biến động ngắn hạn để tạo một tham chiếu về mức giá trung bình trong cửa sổ quan sát. Chu kỳ càng dài thường cho đường mượt hơn nhưng độ trễ lớn hơn. SMA không trực tiếp đo động lượng, sức mạnh xu hướng hoặc biến động.
Phạm vi diễn giải
• Giá chủ yếu trên SMA và SMA dốc lên có thể mô tả bối cảnh tăng tương đối; logic đối xứng áp dụng cho bối cảnh giảm.
• Một lần giá cắt SMA không đủ để xác nhận thay đổi xu hướng; cần xem cấu trúc đỉnh–đáy, độ dốc và thời gian duy trì.
• SMA có thể trùng với vùng giá phản ứng nhưng không phải hỗ trợ/kháng cự cố định hay quan hệ nhân quả.
Các chu kỳ tham chiếu hoặc cách đọc
MA20, MA50, MA100 và MA200 là các quy ước thực hành phổ biến, không tương ứng cố định với ngắn hạn, trung hạn hay dài hạn trên mọi khung thời gian. Ý nghĩa của chu kỳ phụ thuộc dữ liệu đầu vào và khung quan sát.
2.2. EMA – bộ lọc giá có trọng số hàm mũ
Cơ sở tính toán hoặc công thức
EMAₜ = α × Pₜ + (1 − α) × EMAₜ₋₁, với α = 2 / (n + 1)
EMA gán trọng số lớn hơn cho dữ liệu gần hiện tại nhưng vẫn duy trì ảnh hưởng giảm dần của dữ liệu cũ. Cách khởi tạo EMA có thể khác giữa nền tảng, nên phần đầu chuỗi có thể không hoàn toàn giống nhau.
Chức năng và ý nghĩa
So với SMA cùng chu kỳ, EMA thường bám giá sát hơn và phản ứng nhanh hơn với thay đổi mới. Đổi lại, độ nhạy cao hơn có thể tạo nhiều thay đổi ngắn hạn hơn trong môi trường đi ngang. “Nhanh hơn” không đồng nghĩa “chính xác hơn”.
Phạm vi diễn giải
• Giá trên EMA và EMA dốc lên có thể hỗ trợ mô tả bối cảnh tăng tương đối, nhưng không phải định nghĩa xu hướng phổ quát.
• Giao cắt giá–EMA hoặc EMA ngắn–EMA dài chỉ là thay đổi quan hệ giữa các bộ lọc; không tự xác nhận xu hướng mới.
• Golden Cross và Death Cross chủ yếu gắn với cặp MA50–MA200 trong cách dùng phổ biến; không nên gọi mọi giao cắt hai EMA là Golden/Death Cross nếu không nêu rõ định nghĩa.
Các chu kỳ tham chiếu hoặc cách đọc
EMA9, EMA20, EMA26 và EMA50 là các chu kỳ thường gặp trong thực hành, nhưng không có tham số tối ưu phổ quát. Việc lựa chọn phải gắn với khung thời gian, mục tiêu nắm giữ và kết quả kiểm định.
3. ATR – thước đo biến động dựa trên True Range
3.1. Cơ sở tính toán hoặc công thức
TRₜ = max[(Hₜ − Lₜ), |Hₜ − Cₜ₋₁|, |Lₜ − Cₜ₋₁|]
ATRₜ = [(n − 1) × ATRₜ₋₁ + TRₜ] / n
ATR do J. Welles Wilder phát triển. True Range lấy giá trị lớn nhất trong ba đại lượng để phản ánh cả biên độ trong phiên và khoảng trống so với giá đóng cửa trước. Công thức ATR cổ điển dùng cách làm mượt của Wilder; n = 14 là tham số phổ biến nhưng không bắt buộc.
3.2. Chức năng và ý nghĩa
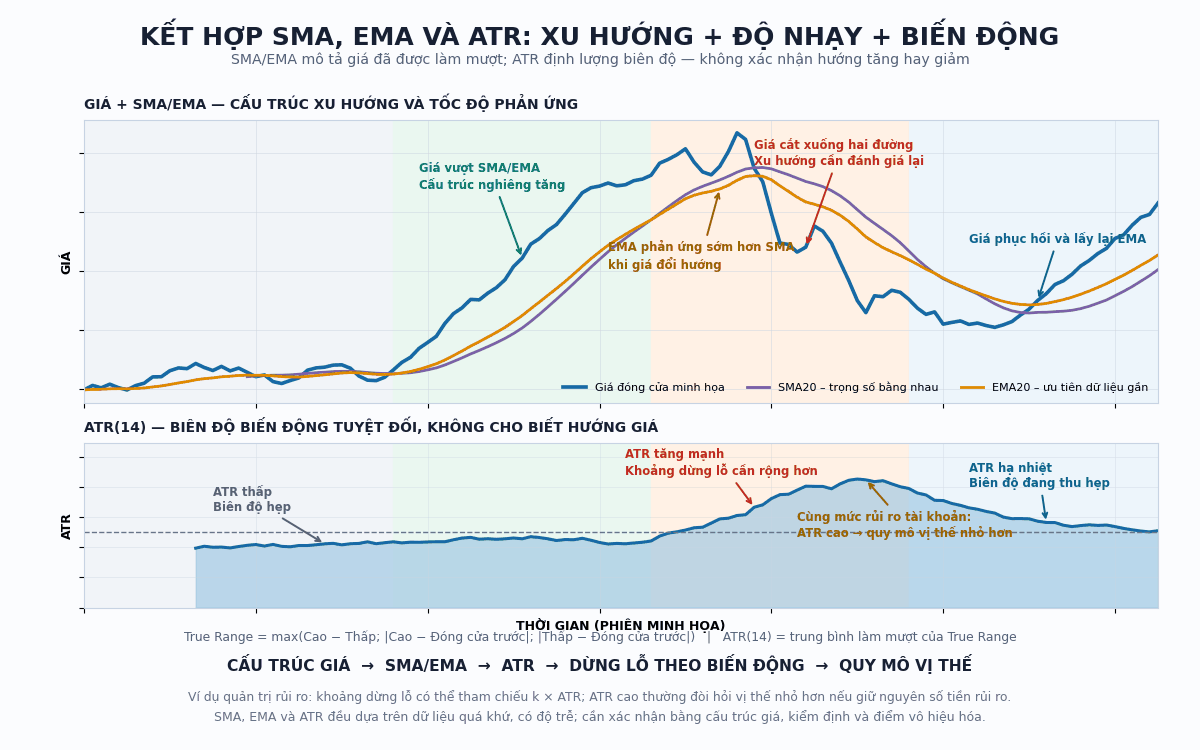
ATR đo biến động tuyệt đối của cổ phiếu theo đơn vị giá. ATR tăng cho thấy biên độ dao động gần đây đang mở rộng; ATR giảm cho thấy biên độ đang thu hẹp. Chỉ báo không xác định hướng giá và không đo sức mạnh xu hướng theo nghĩa của ADX.
3.3. Phạm vi diễn giải
• ATR cao có thể xuất hiện trong cả tăng mạnh lẫn giảm mạnh; bản thân ATR không cho biết xu hướng theo hướng nào.
• ATR thấp thường đi kèm giai đoạn yên ắng hoặc biên độ hẹp, nhưng không bảo đảm cổ phiếu sẽ sớm phá vỡ.
• ATR là đại lượng tuyệt đối nên không thích hợp để so sánh trực tiếp giữa các cổ phiếu có mức giá khác nhau.
3.4. Cách đọc và chuẩn hóa
ATRP = (ATR / Giá đóng cửa) × 100
ATRP biểu diễn ATR dưới dạng phần trăm của giá đóng cửa, giúp so sánh biến động tương đối giữa các cổ phiếu. Khi dùng ATR cho điểm dừng lỗ hoặc quy mô vị thế, bội số ATR phải được kiểm định; không nên coi một mức như 1,5 ATR hoặc 2 ATR là chuẩn tối ưu cho mọi cổ phiếu.
4. Phương pháp kết hợp SMA, EMA và ATR
4.1. Bối cảnh xu hướng tăng
Bối cảnh tăng nên được xác định trước hết từ cấu trúc giá: các đỉnh và đáy có xu hướng nâng cao. SMA có thể đóng vai trò tham chiếu nền chậm hơn, EMA phản ứng gần giá hơn và hỗ trợ quan sát thay đổi ngắn hơn. Khi giá chủ yếu nằm trên các đường tham chiếu và độ dốc của chúng dương, giả thuyết tăng có thêm bằng chứng mô tả nhưng vẫn cần cấu trúc giá làm nền.
ATR trong bối cảnh này được dùng để đánh giá mức biến động chứ không xác nhận hướng tăng. ATR mở rộng khi giá bứt phá có thể cho thấy biên độ đang tăng, nhưng không tự chứng minh phá vỡ sẽ tiếp diễn. ATR cũng giúp điều chỉnh khoảng dừng lỗ và quy mô vị thế theo mức biến động hiện tại.
4.2. Bối cảnh xu hướng giảm
Trong bối cảnh giảm, giá chủ yếu dưới SMA/EMA, các đường có độ dốc âm và cấu trúc đỉnh–đáy thấp dần. EMA có thể phản ứng sớm hơn SMA khi nhịp hồi suy yếu, nhưng giao cắt đơn lẻ không nên được xem là tín hiệu bán hoàn chỉnh. ATR tăng trong xu hướng giảm chỉ cho biết biến động đang mở rộng, không phải phép đo trực tiếp áp lực bán.
Nếu ATR tăng mạnh, khoảng dừng lỗ quá hẹp có thể bị kích hoạt bởi biến động thông thường; nếu ATR rất thấp, khoảng dừng lỗ theo tỷ lệ cố định có thể quá rộng so với mức biến động thực tế. Vì vậy, ATR nên được dùng để hiệu chỉnh rủi ro thay vì xác nhận hướng.
4.3. Chuyển trạng thái và suy yếu
Khi SMA/EMA mất độ dốc và giá cắt qua lại nhiều lần, thị trường có thể đang chuyển sang trạng thái kém xu hướng. Nếu ATR đồng thời co hẹp, đây có thể là giai đoạn biến động thấp; nếu ATR mở rộng nhưng giá không hình thành cấu trúc định hướng rõ, thị trường có thể biến động mạnh nhưng thiếu xu hướng bền.
• EMA đổi dốc trước SMA nhưng cấu trúc giá chưa thay đổi: có thể chỉ là tín hiệu sớm của biến động ngắn hạn, chưa đủ xác nhận chuyển xu hướng.
• SMA/EMA cùng thay đổi vị trí và độ dốc, giá phá cấu trúc, ATR mở rộng: bằng chứng chuyển trạng thái tăng lên nhưng vẫn cần xác nhận theo quy tắc giá đã công bố.
• ATR giảm sau giai đoạn rất cao: chỉ cho thấy biến động đang hạ nhiệt; không đồng nghĩa xu hướng đã đảo chiều hoặc kết thúc.
5. Chiến lược ứng dụng / Khung giao dịch có điều kiện
5.1. Nhịp điều chỉnh thuận xu hướng
1. Xác định cổ phiếu phân tích, khung thời gian và dữ liệu đầu vào.
2. Đánh giá cấu trúc giá; dùng SMA làm tham chiếu nền và EMA làm tham chiếu phản ứng gần giá hơn.
3. Chờ giá điều chỉnh về vùng cấu trúc/đường trung bình mà chưa phá điều kiện vô hiệu hóa của xu hướng.
4. Yêu cầu giá đóng cửa hoặc hành vi giá xác nhận trước khi vào lệnh; không vào lệnh chỉ vì giá chạm SMA/EMA.
5. Dùng ATR để ước lượng khoảng biến động gần đây, từ đó xác định điểm dừng lỗ và quy mô vị thế phù hợp với ngân sách rủi ro.
6. Thoát lệnh khi giả thuyết xu hướng bị vô hiệu hóa, mục tiêu đạt được hoặc quy tắc dời điểm dừng lỗ được kích hoạt.
5.2. Phá vỡ và chuyển trạng thái
Một kịch bản phá vỡ nên dựa trên việc giá thoát khỏi vùng cấu trúc, SMA/EMA chuyển từ phẳng sang có độ dốc phù hợp và ATR cho thấy biến động thay đổi theo hướng đáng chú ý. Tuy nhiên, ATR tăng chỉ xác nhận biên độ mở rộng; hướng và tính hợp lệ của phá vỡ phải do giá và cấu trúc xác nhận.
6. Kiểm tra trước khi giao dịch
• Cổ phiếu đang có xu hướng rõ hay đang đi ngang/chuyển trạng thái?
• Cấu trúc giá có phù hợp với vị trí và độ dốc của SMA/EMA không?
• Tín hiệu giao cắt có xuất hiện trong bối cảnh có ý nghĩa hay chỉ là nhiễu?
• ATR đang mở rộng, co hẹp hay ổn định so với lịch sử gần?
• Khoảng dừng lỗ có phù hợp với cấu trúc giá và mức biến động không?
• Tỷ lệ lợi nhuận/rủi ro sau khi điều chỉnh theo ATR còn hợp lý không?
• Quy mô vị thế có nằm trong giới hạn rủi ro cho phép không?
• Giá đã có điều kiện xác nhận trước khi thực hiện giao dịch chưa?
7. Những tình huống cần loại bỏ hoặc thận trọng
• SMA và EMA gần như phẳng, giá cắt qua lại nhiều lần: nguy cơ nhiễu giao cắt cao.
• ATR tăng đột biến do khoảng trống giá, tin tức hoặc thanh khoản thấp: không nên suy diễn thành xu hướng mới nếu cấu trúc giá chưa xác nhận.
• ATR quá cao khiến điểm dừng lỗ hợp lý trở nên quá xa và quy mô vị thế phải giảm mạnh; giao dịch có thể không còn phù hợp với ngân sách rủi ro.
• ATR rất thấp không bảo đảm sắp có phá vỡ; tránh vào lệnh chỉ vì kỳ vọng biến động sẽ mở rộng.
• Giá đã đi quá xa khỏi các đường trung bình trước khi tín hiệu xuất hiện: điểm vào mới có thể bất lợi về tỷ lệ lợi nhuận/rủi ro.
• SMA và EMA cùng được suy ra từ giá nên sự đồng thuận của chúng không phải hai nguồn xác nhận hoàn toàn độc lập.
8. So sánh vai trò của SMA, EMA và ATR
|
Tiêu chí |
SMA |
EMA |
ATR |
|
Cơ sở tính |
Trung bình bằng nhau trong n kỳ |
Trọng số hàm mũ, nhấn mạnh dữ liệu gần |
Trung bình True Range đã làm mượt |
|
Đại lượng mô tả |
Mức giá trung bình cửa sổ |
Mức giá làm mượt nhạy hơn với dữ liệu mới |
Biến động tuyệt đối |
|
Thông tin hướng |
Gián tiếp qua vị trí giá và độ dốc |
Gián tiếp qua vị trí giá và độ dốc |
Không xác định hướng |
|
Độ nhạy/độ trễ |
Mượt hơn nhưng trễ hơn khi n dài |
Thường nhạy hơn SMA cùng chu kỳ |
Phản ánh thay đổi biên độ, không phải hướng |
|
Vai trò trong mô hình |
Tham chiếu xu hướng nền |
Tham chiếu phản ứng gần giá hơn |
Hiệu chỉnh dừng lỗ và quy mô vị thế |
|
Điểm mạnh |
Đơn giản, dễ tái lập |
Phản ứng nhanh hơn với dữ liệu mới |
Tính đến khoảng trống giá, hữu ích cho quản trị biến động |
|
Hạn chế |
Whipsaw; độ trễ |
Nhạy hơn với nhiễu ngắn hạn |
Không chuẩn hóa; không xác nhận hướng |
|
Không nên dùng để kết luận |
Không phải ranh giới xu hướng tuyệt đối |
Không phải tín hiệu vào lệnh độc lập |
ATR tăng không đồng nghĩa xu hướng mạnh hơn |
9. Sai lệch diễn giải thường gặp
• Xem giá trên SMA/EMA là bằng chứng chắc chắn của xu hướng tăng và giá dưới là xu hướng giảm.
• Cho rằng EMA luôn tốt hơn SMA vì phản ứng nhanh hơn; tốc độ phản ứng cao hơn có thể đi kèm nhiều nhiễu hơn.
• Gọi mọi giao cắt hai đường trung bình là Golden Cross hoặc Death Cross.
• Xem SMA/EMA là hỗ trợ hoặc kháng cự chắc chắn.
• Cho rằng ATR tăng đồng nghĩa xu hướng mạnh hơn hoặc xác suất phá vỡ thành công cao hơn.
• So sánh trực tiếp ATR tuyệt đối giữa các cổ phiếu có mức giá khác nhau mà không chuẩn hóa bằng ATRP hoặc thước đo tương đương.
• Dùng một bội số ATR cố định cho mọi cổ phiếu, mọi khung thời gian và mọi trạng thái thị trường mà không kiểm định.
10. Kiểm định và quản trị rủi ro
Một chiến lược SMA–EMA–ATR có thể tái lập cần công bố cổ phiếu phân tích, khung thời gian, loại giá đầu vào, chu kỳ SMA/EMA/ATR, cách khởi tạo EMA, phương pháp làm mượt ATR, quy tắc xác định xu hướng, điều kiện vào lệnh, điểm dừng lỗ, quy mô vị thế và quy tắc thoát. Không nên lựa chọn tham số chỉ vì chúng cho kết quả tốt nhất trên một mẫu lịch sử duy nhất.
Cần kiểm định trong mẫu và ngoài mẫu, phân tích độ nhạy tham số, tránh quá khớp dữ liệu và sai lệch sử dụng dữ liệu tương lai. Kết quả phải tính phí giao dịch, trượt giá, khoảng trống giá và thanh khoản. Các chỉ tiêu đánh giá nên gồm lợi nhuận kỳ vọng mỗi giao dịch, mức sụt giảm tối đa, tỷ lệ lợi nhuận/rủi ro, số giao dịch và độ ổn định qua nhiều trạng thái thị trường. ATR hỗ trợ chuẩn hóa rủi ro nhưng không thay thế giới hạn rủi ro tối đa trên mỗi giao dịch hoặc toàn danh mục.
11. Hộp ghi nhớ học thuật
|
Điểm cần nhớ • • • • Giá trị của bộ ba nằm ở việc tách xu hướng, thời điểm và quản trị biến động; hiệu quả giao dịch phải được kiểm định trên từng cổ phiếu và khung thời gian. |
12. Kết luận
SMA, EMA và ATR cung cấp ba góc nhìn có tính bổ sung nhưng không thay thế nhau. SMA và EMA làm mượt giá với cấu trúc trọng số khác nhau để tạo các tham chiếu xu hướng có điều kiện; ATR đo biến động tuyệt đối và hỗ trợ hiệu chỉnh khoảng dừng lỗ, quy mô vị thế. Giá trị của sự kết hợp nằm ở việc tách hướng và cấu trúc giá khỏi mức biến động, thay vì biến giao cắt đường trung bình hoặc ATR tăng thành quy tắc mua–bán cơ học.
Cách tiếp cận học thuật cần xem các chu kỳ và ngưỡng là tham số thực hành, không suy diễn đường trung bình thành hỗ trợ/kháng cự chắc chắn, không dùng ATR để xác nhận hướng và không khẳng định hiệu quả khi chưa kiểm định. Kết quả thực tế phụ thuộc cổ phiếu, khung thời gian, chất lượng dữ liệu, trạng thái thị trường, chi phí giao dịch và kỷ luật quản trị rủi ro.
Tài liệu tham khảo chọn lọc
• Wilder, J. W. (1978). New Concepts in Technical Trading Systems. Trend Research.
• Fidelity Learning Center. Simple Moving Average (SMA) – Technical Indicator Guide.
• Fidelity Learning Center. Exponential Moving Average (EMA) – Technical Indicator Guide.
• Fidelity Learning Center. Average True Range (ATR) and Average True Range Percent (ATRP) – Technical Indicator Guide.
• Murphy, J. J. (1999). Technical Analysis of the Financial Markets. New York Institute of Finance.
Bạn cần phân tích mã cổ phiếu nào khác? Hãy để lại bình luận hoặc tham gia Room Zalo kết nối cùng cộng đồng.