Cầu vượt cung: nền tảng của câu chuyện tăng giá thuê
Việt Nam vừa bước vào nhóm thu nhập trung bình cao trong năm 2026, đi kèm với nhiều thống kê vĩ mô tích cực. Trong đó, GDP 9 tháng tăng 9,01%, doanh số bán lẻ tháng 9 tăng 14,12% và khách quốc tế đạt 17,7 triệu lượt, tăng 14,5%. Chính phủ đặt mục tiêu tăng trưởng hai chữ số cho giai đoạn 2026-2030, đi kèm hàng loạt chính sách kích thích tiêu dùng như giảm VAT, tăng lương cơ sở và tăng ngày nghỉ lễ.
Nghịch lý là mặt bằng bán lẻ không theo kịp. Diện tích bán lẻ cho thuê bình quân đầu người tại Hà Nội và TP.HCM thuộc nhóm thấp nhất so với các thành phố lớn trong khu vực Châu Á. Rào cản gia nhập ngành với nhu cầu vốn lớn và quỹ đất đẹp cạn kiệt cùng lượng khách hàng thuê cần xây dựng qua nhiều năm, khiến nguồn cung mới tăng chậm. Trong khi đó, Hà Nội và HCMC này lại chiếm hơn 65% tổng diện tích bán lẻ cả nước, nên tình trạng khan hiếm tại đây có sức nặng đặc biệt. Số liệu của CBRE cho thấy giá chào thuê tại hai thành phố tăng 3,6-7,9% trong nửa đầu năm 2026, ở khu vực trung tâm lên tới 6,2-7,9%. Giá thuê dự kiến tăng 3–7% mỗi năm, tùy thuộc vào vị trí và mô hình trung tâm thương mại của VRE, cho đến khi thị trường ghi nhận thêm nguồn cung mới.
Với VRE, bối cảnh này đã thể hiện thành số liệu vận hành. Lượng khách đến hệ thống năm 2025 đạt 210 triệu lượt, tăng 21,4%, nhanh hơn nhiều so với tốc độ mở rộng diện tích sàn, tức hiệu quả khai thác trên mỗi mét vuông đang tăng lên. Tỷ lệ lấp đầy bao gồm cam kết toàn hệ thống đạt 88,9% trong nữa đầu năm 2026; riêng Vincom Center và Vincom Mega Mall đạt 95-97%. Đây là cơ sở để doanh nghiệp tăng giá thuê, và biên LNG dự kiến cải thiện từ 53,5% năm 2025 lên 55,6% năm 2026.
Lợi thế hệ sinh thái và “bệ phóng” 25.000 tỷ đồng đặt cọc
VRE vận hành 91 trung tâm thương mại với khoảng 1,94 triệu m² sàn bán lẻ, có mặt tại 31/34 tỉnh, thành, vượt xa các đối thủ như Aeon Mall (trên 800.000 m²), Central Retail (trên 500.000 m²) hay Lotte (trên 400.000 m²). Ngành này có rào cản gia nhập rất cao do quỹ đất đắc địa tại các trung tâm kinh tế ngày càng khan hiếm và phần lớn tập trung trong các hệ sinh thái lớn như Vingroup. Bên cạnh đó, thời gian phát triển dự án kéo dài và việc xây dựng mạng lưới khách thuê ổn định đòi hỏi nhiều năm đầu tư.
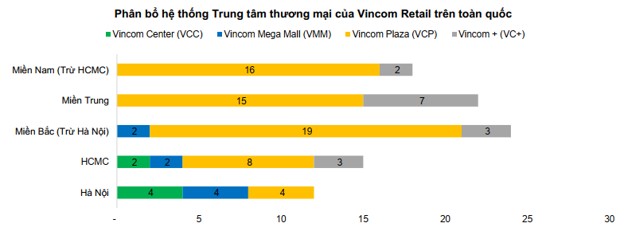
Lợi thế cạnh tranh lớn nhất của VRE nằm ở mối quan hệ với hệ sinh thái Vingroup: quyền tiếp cận quỹ đất lớn, đắc địa và nguồn khách ổn định từ cư dân thu nhập cao trong các đại đô thị. Quan hệ này được củng cố bằng 25.468 tỷ đồng đặt cọc dài hạn tính đến hết 1H.2026, chiếm 41% tổng tài sản. Trong đó, 15.084 tỷ đồng dành cho phát triển trung tâm thương mại tại các dự án trọng điểm, tương ứng quỹ đất khoảng 764.000 m² sàn, đang được hưởng lãi suất 12%/năm; 10.383 tỷ đồng phục vụ bất động sản thương mại, dự kiến mở bán từ năm 2028. Theo định hướng phát triển, hơn 90% dự án mới của VRE dự kiến triển khai theo mô hình Vincom Mega Mall thế hệ mới, tạo động lực để tổng diện tích sàn thương mại tăng hơn 80% trong 5 năm tới.
Mô hình thứ năm, Vincom Collection (khu phố thương mại ngoài trời trong các đại đô thị Vinhomes), đi theo hướng ít thâm dụng vốn: VRE không phải tự chi trả chi phí xây dựng lớn mà thu phí quản lý. Dự án thử nghiệm đầu tiên là J-Town tại Vinhomes Mỹ Lâm (Tuyên Quang), dự kiến triển khai trong quý 4/2026.
Về tài chính, hệ số nợ trên vốn chủ sở hữu của VRE chỉ khoảng 0,1 lần, so với mức trung bình 0,87 lần của các doanh nghiệp bất động sản trong nhóm so sánh. Tiền và đầu tư ngắn hạn hơn 5.800 tỷ đồng đủ bù đắp toàn bộ nợ vay.
Lợi nhuận cốt lõi tăng khoảng 15% so với cùng kỳ, định giá chưa tính tăng trưởng tương lai
Năm 2026, doanh thu thuần của VRE dự kiến đạt 9.866 tỷ đồng, tăng 11,6% so với cùng kỳ, trong khi lợi nhuận sau thuế ước đạt 5.678 tỷ đồng, giảm 11,9%. Nguyên nhân chủ yếu do năm 2025 ghi nhận khoản thu nhập đột biến 1.891 tỷ đồng từ chuyển nhượng dự án Vincom Nguyễn Chí Thanh. Nếu loại trừ yếu tố bất thường này, lợi nhuận năm 2026 vẫn tăng trưởng 15,0% YoY. Sang năm 2027, doanh thu và lợi nhuận dự kiến tăng lần lượt 4,8% và 2,6%, dựa trên hoạt động của các trung tâm thương mại hiện hữu, chưa bao gồm đóng góp tiềm năng từ mô hình Vincom Collection.
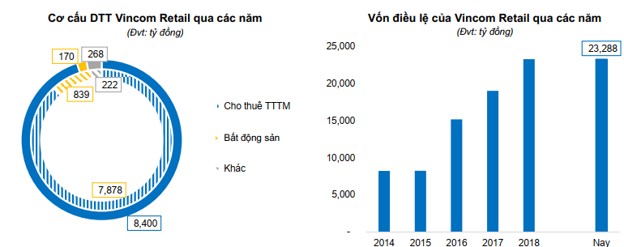
Giá mục tiêu 33.300 đồng/cổ phiếu được xác định bằng cách kết hợp Phương pháp định giá từng phần (SoTP) với Hệ số giá so sánh hệ số (PER vs PBR). Đáng chú ý, mức này mới chỉ phản ánh 91 trung tâm đang vận hành và phần lãi từ tiền đặt cọc, chưa gồm dòng tiền từ các dự án tương lai.
Bạn cần phân tích mã cổ phiếu nào khác? Hãy để lại bình luận hoặc tham gia Room Zalo kết nối cùng cộng đồng.