Lợi nhuận ngân hàng tiếp tục tăng hơn 20% trong quý III/2026, tín dụng và thu nhập dịch vụ cùng đi lên. Nhưng phía sau những con số tích cực lại xuất hiện một nghịch lý: chi phí vốn tăng, biên lãi ròng thu hẹp và nợ xấu đang nhích lên. Liệu cổ phiếu ngân hàng vẫn còn là nhóm dẫn dắt hấp dẫn trong những tháng cuối năm?
Lợi nhuận tăng mạnh nhờ tín dụng, dịch vụ và kiểm soát chi phí
Theo số liệu tổng hợp từ 27 ngân hàng niêm yết, tổng thu nhập hoạt động quý III/2026 tăng 23% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông kiểm soát tăng khoảng 21%. Lũy kế 9 tháng, lợi nhuận toàn ngành tăng khoảng 20%.
Ba động lực chính gồm tín dụng tăng trưởng, thu nhập dịch vụ bứt phá và hiệu quả kiểm soát chi phí tốt hơn.
Dư nợ tín dụng tăng 12,6% từ đầu năm và 17% so với cùng kỳ. Đáng chú ý nhất là thu nhập thuần từ hoạt động dịch vụ tăng tới 77%, trong khi tỷ lệ chi phí trên thu nhập – CIR – giảm xuống 29,5%.
Tín dụng chậm lại, nhưng thanh khoản hệ thống bớt căng
Tăng trưởng tín dụng quý III chỉ đạt 3,2% so với quý trước, thấp hơn mức 4% của cùng kỳ năm 2025. Lũy kế 9 tháng, tín dụng tăng 12,6%, cũng chậm hơn mức 14,6% của năm trước.
Ở chiều tích cực, tiền gửi khách hàng tăng 5% trong quý, nhanh hơn tăng trưởng tín dụng. Nhờ đó, tỷ lệ cho vay trên huy động điều chỉnh (LDR) giảm 2,5 điểm phần trăm xuống 97,3%, cho thấy áp lực thanh khoản đã hạ nhiệt phần nào.
Nếu dòng tiền gửi tiếp tục quay lại hệ thống, đây sẽ là yếu tố hỗ trợ quan trọng cho ổn định lãi suất trong những quý tới.
Thu nhập dịch vụ trở thành “điểm sáng” lớn nhất
Thu nhập thuần từ dịch vụ đạt gần 29.803 tỷ đồng, tăng 77% so với cùng kỳ. Một phần mức tăng mạnh đến từ các khoản phí ghi nhận một lần tại STB và LPB. SHB tăng mạnh nhờ hoạt động L/C miễn truy đòi, trong khi TCB, CTG, VPB, HDB và MBB cũng ghi nhận tăng trưởng tích cực từ bảo hiểm, thanh toán và các dịch vụ khác.
Song song với tăng doanh thu, chi phí hoạt động toàn ngành chỉ tăng 13,6%, thấp hơn đáng kể mức tăng 23% của tổng thu nhập. Điều này cho thấy hiệu quả vận hành đang cải thiện, một yếu tố quan trọng giúp lợi nhuận ngân hàng vẫn tăng tốt dù NIM chịu sức ép.
NIM tiếp tục thu hẹp vì chi phí vốn tăng
Đây là điểm cần lưu ý nhất trong bức tranh lợi nhuận. Biên lãi ròng (NIM) giảm thêm 6 điểm cơ bản so với quý trước, xuống còn 2,8%. Trong khi đó, chi phí vốn tăng 48 điểm cơ bản lên 5,27%, nhanh hơn mức tăng của lợi suất tài sản sinh lãi.
Nguồn vốn giá rẻ cũng suy giảm: tiền gửi không kỳ hạn (CASA) giảm xuống 20,4%, khi khách hàng chuyển sang gửi có kỳ hạn để hưởng lãi suất cao hơn. Xu hướng này thể hiện khá rõ tại VCB, TCB, HDB và ACB.
Nếu lãi suất huy động tiếp tục duy trì ở vùng cao trong quý IV, NIM sẽ khó phục hồi mạnh trong ngắn hạn.
Nợ xấu tăng: Cảnh báo đáng chú ý hơn con số lợi nhuận
Chất lượng tài sản đang trở thành rủi ro lớn nhất đối với ngành ngân hàng.
Tỷ lệ nợ xấu (NPL) tăng lên 2,11%, trong khi nợ nhóm 2 tăng mạnh lên 1,58%. Một số ngân hàng có mức gia tăng nợ xấu đáng chú ý gồm HDB, OCB, VIB, TPB, MBB và TCB.
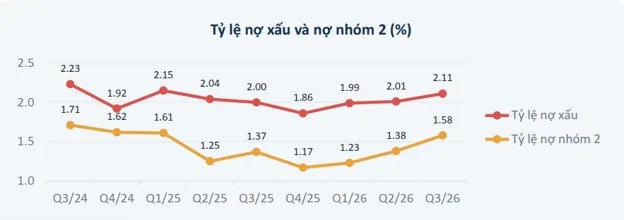
Các ngân hàng đã tăng trích lập dự phòng 42% so với cùng kỳ, nhưng tỷ lệ bao phủ nợ xấu (LLCR) vẫn giảm còn 74%, thấp hơn gần 10 điểm phần trăm so với cùng kỳ. Điều này cho thấy nợ xấu đang tăng nhanh hơn tốc độ bổ sung bộ đệm dự phòng, và có thể trở thành yếu tố kìm hãm lợi nhuận trong những quý tới.
Cổ phiếu ngân hàng: Không còn là câu chuyện “mua cả ngành”
Kết quả quý III cho thấy triển vọng ngành ngân hàng vẫn tích cực, nhưng mức độ phân hóa có thể ngày càng rõ.
Nhóm có lợi thế sẽ là những ngân hàng duy trì được: tăng trưởng tín dụng hợp lý, nguồn vốn chi phí thấp, CASA tốt, thu nhập dịch vụ ổn định, NIM ít suy giảm và chất lượng tài sản được kiểm soát.
Ngược lại, những ngân hàng có nợ xấu cao, tỷ lệ bao phủ thấp hoặc phụ thuộc nhiều vào nguồn vốn huy động chi phí cao có thể chịu áp lực lớn hơn.
Những cổ phiếu nào đáng theo dõi?
VCB, BID và CTG được chú ý nhờ quy mô lớn và vị thế đầu ngành.
MBB, TCB và ACB đáng theo dõi ở góc độ hiệu quả hoạt động và khả năng khai thác thu nhập ngoài lãi.
Với VPB và HDB, tiềm năng tăng trưởng cần được đặt song song với diễn biến chất lượng tài sản.
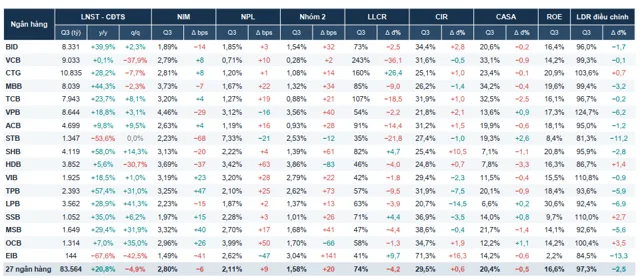
Bảng chi tiết trên nêu cho thấy sự khác biệt lớn giữa các ngân hàng về NIM, nợ xấu, CASA, ROE và LDR, củng cố quan điểm rằng giai đoạn tới cần chọn từng ngân hàng thay vì nhìn cả ngành như một khối đồng nhất.
Cuối năm 2026: Chất lượng lợi nhuận quan trọng hơn tốc độ tăng
Ngành ngân hàng bước vào quý IV với một bức tranh hai mặt. Một bên là lợi nhuận tăng trên 20%, dịch vụ tăng mạnh, chi phí được kiểm soát tốt và thanh khoản hệ thống có dấu hiệu cải thiện. Bên kia là NIM thu hẹp, chi phí vốn tăng và nợ xấu đi lên.
Vì vậy, câu hỏi quan trọng với nhà đầu tư lúc này không còn đơn giản là “ngân hàng nào tăng lợi nhuận nhanh nhất?” mà là: Lợi nhuận đó đến từ đâu, có bền vững không, NIM có giữ được không và ngân hàng phải đánh đổi bao nhiêu về chất lượng tài sản để đạt mức tăng trưởng ấy?
Trong những tháng cuối năm 2026, chất lượng tăng trưởng lợi nhuận có thể quan trọng hơn chính tốc độ tăng trưởng. Và đó cũng sẽ là yếu tố quyết định sự phân hóa của nhóm cổ phiếu ngân hàng trên thị trường.
Nếu xét riêng cho mục đích đầu tư, tôi cho rằng ba chỉ tiêu đáng theo dõi nhất sau quý III là NIM – nợ nhóm 2 – tỷ lệ bao phủ nợ xấu (LLCR), vì đây là ba biến số có khả năng quyết định chất lượng lợi nhuận của nhóm ngân hàng trong quý IV/2026 và đầu 2027.
Bạn cần phân tích mã cổ phiếu nào khác? Hãy để lại bình luận hoặc tham gia Room Zalo kết nối cùng cộng đồng.