Lạm phát Mỹ bất ngờ nóng trở lại đúng lúc thị trường đang hy vọng chu kỳ thắt chặt tiền tệ sắp kết thúc. Nhưng điều đáng chú ý là CPI toàn phần tăng mạnh chủ yếu vì năng lượng, trong khi lạm phát lõi thấp hơn đáng kể. Vậy Fed có buộc phải tăng lãi suất thêm? Và cú sốc này sẽ truyền sang USD/VND và thị trường chứng khoán Việt Nam như thế nào?
CPI 3,7% nhưng Core CPI chỉ 2,56%: Hai con số kể hai câu chuyện khác nhau
Theo Cục Thống kê Lao động Mỹ – BLS, CPI tháng 9/2026 tăng 0,6% so với tháng trước và 3,7% so với cùng kỳ, cao hơn mức 3,4% của tháng 8. Trong khi đó, Core CPI – loại trừ thực phẩm và năng lượng – tăng 0,3% trong tháng và 2,56% so với cùng kỳ, từ mức 2,4% trước đó. Vì vậy, các con số 3,74% và 2,56% mà một số hệ thống hiển thị thực chất là số chưa làm tròn của CPI toàn phần và Core CPI, chứ không phải cùng một chỉ tiêu.
Điểm đáng chú ý nhất nằm ở năng lượng: giá xăng tăng 9,1% chỉ trong tháng 9, đóng góp hơn một nửa mức tăng CPI tháng; chỉ số năng lượng tăng 5,2% và cao hơn 20,4% so với một năm trước. Điều đó cho thấy lạm phát Mỹ đang mang khá rõ dấu ấn của cú sốc chi phí năng lượng, chứ chưa hoàn toàn là một đợt bùng nổ nhu cầu trong toàn nền kinh tế.
Kinh tế Mỹ: Nguy cơ “giá cao nhưng tăng trưởng chậm”
Giá nhiên liệu tăng tác động trực tiếp đến túi tiền người tiêu dùng. Người dân phải dành nhiều thu nhập hơn cho xăng, vận tải và các nhu cầu thiết yếu, đồng nghĩa số tiền dành cho nhà hàng, du lịch, giải trí và hàng hóa không thiết yếu có thể giảm. Doanh nghiệp cũng chịu ba sức ép cùng lúc:
- Chi phí vận chuyển và nguyên liệu tăng.
- Chi phí vay vốn vẫn cao.
- Sức mua của người tiêu dùng có nguy cơ suy yếu.
Nếu tình trạng này kéo dài, kinh tế Mỹ có thể đứng trước một phiên bản nhẹ của stagflation – lạm phát cao đi cùng tăng trưởng chậm. Tuy nhiên, Core CPI 2,56% vẫn thấp đáng kể so với CPI toàn phần 3,7%. Vì vậy, chưa thể kết luận Mỹ đang quay lại vòng xoáy lạm phát như giai đoạn 2021–2022.
Fed: Khả năng tăng thêm lãi suất trở lại bàn thảo luận
Fed vừa tăng lãi suất 0,25 điểm phần trăm trong tháng 9, đưa Fed Funds lên 3,75%–4,00%. Cuộc họp tiếp theo diễn ra ngày 27–28/10/2026.
CPI mới khiến bài toán của Fed khó hơn.
Nếu Fed bỏ qua lạm phát, giá cao kéo dài có thể làm kỳ vọng lạm phát tăng trở lại. Nhưng nếu tăng lãi suất quá mạnh để đối phó với một cú sốc chủ yếu đến từ giá năng lượng, Fed có nguy cơ làm kinh tế chậm thêm mà chưa chắc khiến giá dầu giảm. Do đó, kịch bản hợp lý nhất hiện nay là: Fed tiếp tục giữ lập trường “diều hâu”, duy trì lãi suất cao lâu hơn và để ngỏ khả năng tăng thêm ít nhất một lần nếu lạm phát lõi tiếp tục đi lên. Dự báo tháng 9 của Fed cũng cho thấy phần lớn thành viên FOMC đánh giá mức lãi suất cuối năm 2026 phù hợp cao hơn vùng hiện tại, hàm ý vẫn còn khả năng tăng thêm.
Tuy nhiên, CPI không phải dữ liệu duy nhất Fed sử dụng. Fed còn đặc biệt theo dõi Core PCE, tiền lương, thị trường lao động và kỳ vọng lạm phát trước khi quyết định.
Phố Wall: Cổ phiếu công nghệ chịu áp lực mạnh nhất
Phản ứng của chứng khoán Mỹ khá rõ. Sau báo cáo CPI, S&P 500 giảm 1,1%, Nasdaq giảm 1,9%, Russell 2000 giảm 1,9%, trong khi Dow Jones giảm nhẹ khoảng 0,1%. Đây là một trong những phiên giảm mạnh nhất kể từ tháng 7.
Cơ chế khá đơn giản: Lạm phát cao → kỳ vọng Fed tăng/giữ lãi suất cao → lợi suất trái phiếu tăng → chi phí vốn tăng → định giá cổ phiếu giảm.
Nhóm chịu tác động lớn nhất thường là công nghệ, AI, bán dẫn và các cổ phiếu tăng trưởng có P/E cao, bởi phần lớn giá trị của những doanh nghiệp này nằm ở lợi nhuận kỳ vọng trong tương lai. Ngược lại, dầu khí và năng lượng có khả năng chống chịu tốt hơn nếu giá dầu cao chính là nguyên nhân đẩy lạm phát lên.
USD/VND: Áp lực tăng về trung hạn, nhưng chưa xuất hiện cú sốc
Thông thường, CPI Mỹ cao sẽ tạo chuỗi tác động:
→ Lạm phát cao
→ Fed giữ lãi suất cao hơn
→ lợi suất trái phiếu Mỹ hấp dẫn hơn
→ USD được hỗ trợ
→ Các đồng tiền thị trường mới nổi chịu áp lực.
Do đó, về trung hạn, VND có thể chịu thêm sức ép nếu lợi suất Mỹ tiếp tục tăng và dòng vốn quốc tế ưu tiên quay về tài sản USD. Tuy nhiên, phản ứng tại Việt Nam hiện chưa căng thẳng. Sáng 15/10, NHNN công bố tỷ giá trung tâm ở 25.642 VND/USD, giảm 4 đồng so với hôm trước; Vietcombank niêm yết khoảng 25.710 – 26.090 VND/USD, cũng giảm nhẹ. Điều đó cho thấy CPI Mỹ cao chưa lập tức tạo ra cú sốc USD/VND.
Rủi ro lớn hơn sẽ xuất hiện nếu đồng thời xảy ra: Fed tăng thêm lãi suất + lợi suất Treasury duy trì rất cao + USD mạnh + khối ngoại tiếp tục rút vốn. Khi đó, NHNN sẽ phải dành nhiều dư địa hơn cho ổn định tỷ giá, đồng nghĩa khả năng nới lỏng mạnh lãi suất VND sẽ bị hạn chế.
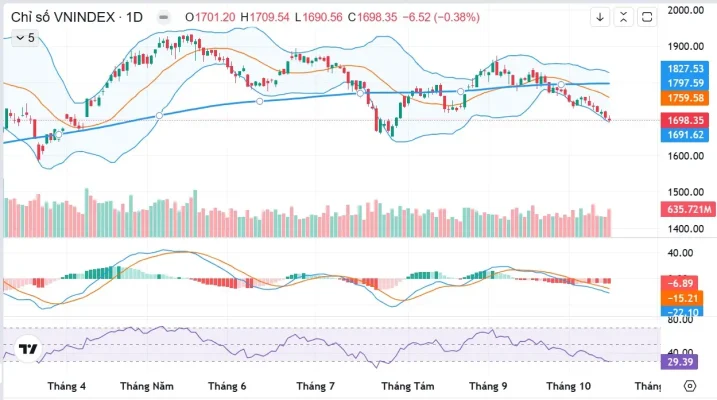
VN-Index: Áp lực nhưng chưa phải cú sốc hệ thống
CPI Mỹ tác động đến thị trường Việt Nam chủ yếu qua bốn kênh.
Dòng vốn ngoại
Lợi suất tài sản Mỹ càng hấp dẫn, các quỹ quốc tế càng đòi hỏi mức sinh lời cao hơn khi đầu tư vào Việt Nam. Điều này có thể gây áp lực lên các blue-chip, cổ phiếu vốn hóa lớn và nhóm có tỷ lệ sở hữu nước ngoài cao. Tuy nhiên, Việt Nam hiện có lực đối trọng quan trọng từ câu chuyện FTSE nâng hạng và dòng vốn mới vào thị trường, nên tác động của Fed có thể được giảm bớt phần nào.
Lãi suất trong nước
Nếu USD/VND chịu sức ép mạnh, NHNN sẽ phải thận trọng hơn với chính sách tiền tệ. Điều này không thuận lợi cho những nhóm phụ thuộc nhiều vào vốn rẻ như bất động sản và chứng khoán.
Định giá cổ phiếu
Khi lợi suất phi rủi ro tăng, nhà đầu tư yêu cầu tỷ suất sinh lời cao hơn từ cổ phiếu. Nói đơn giản: Lợi suất trái phiếu tăng → P/E hợp lý của cổ phiếu giảm. Những cổ phiếu đã tăng mạnh, định giá cao nhưng lợi nhuận chưa theo kịp sẽ nhạy cảm nhất.
Giá năng lượng
Nếu giá dầu tiếp tục cao, Việt Nam còn chịu thêm áp lực lạm phát nhập khẩu. Hàng không, vận tải, logistics và các ngành tiêu thụ nhiều năng lượng chịu chi phí tăng. Ngược lại, một số cổ phiếu dầu khí có thể hưởng lợi. Nhóm cổ phiếu nào đáng chú ý?
Bất lợi tương đối: bất động sản, chứng khoán, cổ phiếu tăng trưởng P/E cao, doanh nghiệp vay USD lớn và hàng không như HVN, VJC.
Tác động hai chiều: ngân hàng. Tỷ giá và chi phí vốn là yếu tố bất lợi, nhưng mặt bằng lãi suất không giảm quá sâu có thể hỗ trợ NIM ở một số ngân hàng.
Xuất khẩu: VND yếu vừa phải có thể có lợi cho doanh nghiệp thu USD như dệt may, thủy sản, đồ gỗ; tuy nhiên phải xét thêm nguyên liệu nhập khẩu và dư nợ ngoại tệ.
Dầu khí: PVD, PVS có thể hưởng lợi nếu giá dầu cao kéo dài đủ lâu để thúc đẩy đầu tư thượng nguồn; PVT hưởng lợi nếu cước vận tải dầu tăng. BSR còn phụ thuộc biên lợi nhuận lọc dầu (Giá sản phẩm dầu tinh chế − Giá dầu thô), không đơn giản cứ giá dầu tăng là lợi nhuận tăng.
Điều quan trọng nhất không phải CPI 3,7%, mà là nó kéo dài bao lâu
Báo cáo lần này xấu hơn kỳ vọng, nhưng chưa phải tín hiệu cho thấy lạm phát Mỹ mất kiểm soát. Điều đáng lo là CPI toàn phần bật lên mạnh trong khi Core CPI cũng nhích từ 2,4% lên 2,56%. Nếu giá năng lượng cao bắt đầu lan sang vận tải, hàng hóa và dịch vụ, Fed sẽ có lý do mạnh hơn để tăng thêm lãi suất. Ngược lại, nếu giá dầu hạ nhiệt và Core PCE ổn định, Fed có thể trì hoãn việc tăng tiếp.
Vì vậy, nhà đầu tư Việt Nam nên theo dõi chuỗi: Giá dầu → Chỉ số giá chi tiêu tiêu dùng cá nhân lõi của Mỹ (Core PCE Mỹ) → Fed → Lợi suất trái phiếu Kho bạc Mỹ (lợi suất Treasury) → USD → USD/VND → dòng vốn ngoại.
CPI 3,7% chưa đủ để đảo ngược toàn bộ xu hướng của thị trường, nhưng nó đã gửi một tín hiệu rất rõ: thời kỳ “tiền rẻ sắp quay trở lại” có thể còn lâu mới trở lại! Và đó mới là yếu tố có khả năng tác động lâu dài đến định giá chứng khoán VN-Index.
Tham khảo: Bureau of Labor Statistics
Bạn cần phân tích mã cổ phiếu nào khác? Hãy để lại bình luận hoặc tham gia Room Zalo kết nối cùng cộng đồng.