Giá sản xuất tại Mỹ bất ngờ tăng mạnh từ 5,61% lên 6,34% so với cùng kỳ. Đây tưởng như chỉ là câu chuyện của các nhà máy Mỹ, nhưng thực tế có thể nhanh chóng lan sang lãi suất, đồng USD, nhu cầu nhập khẩu của người Mỹ và cuối cùng là doanh thu của nhiều doanh nghiệp Việt Nam. Vậy đâu là nhóm hưởng lợi, và đâu là những ngành cần thận trọng?
PPI 6,34% cho thấy điều gì?
PPI – chỉ số giá sản xuất – đo mức thay đổi giá mà các nhà sản xuất nhận được khi bán hàng hóa và dịch vụ.
Mức tăng từ khoảng 5,6% lên 6,3% YoY cho thấy áp lực giá tại khâu sản xuất đang mạnh lên rõ rệt. Đáng chú ý, áp lực không chỉ đến từ năng lượng; chỉ số loại thực phẩm, năng lượng và dịch vụ thương mại vẫn tăng khoảng 5% YoY, cho thấy sức ép giá đã lan rộng hơn. Khi giá sản xuất tăng mạnh, doanh nghiệp thường đứng trước hai lựa chọn: Tăng giá bán để bảo vệ lợi nhuận, nhưng có nguy cơ làm nhu cầu suy yếu hoặc giữ giá để bảo vệ thị phần, nhưng phải chấp nhận biên lợi nhuận giảm.
Doanh nghiệp Mỹ: “Kẹp” giữa chi phí cao và sức mua suy yếu
Các ngành sử dụng nhiều năng lượng, vận tải và nguyên liệu đầu vào chịu áp lực rõ nhất. Doanh nghiệp sản xuất, bán lẻ, logistics, hàng không và những ngành có biên lợi nhuận mỏng có thể phải đối mặt với cùng lúc:
- Giá đầu vào cao hơn
- chi phí vận chuyển tăng
- lãi vay cao
- người tiêu dùng thận trọng hơn.
Nếu không thể chuyển phần chi phí tăng thêm sang khách hàng, lợi nhuận sẽ bị thu hẹp. Ngược lại, những doanh nghiệp có thương hiệu mạnh và khả năng định giá tốt sẽ chống chịu tốt hơn. Ở chiều ngược lại, dầu khí và năng lượng có thể hưởng lợi nếu chính giá hàng hóa cao là nguyên nhân đẩy PPI lên.
Fed khó “dễ thở” hơn
PPI không trực tiếp quyết định lãi suất, nhưng là một tín hiệu quan trọng về áp lực giá trong chuỗi sản xuất. Nếu doanh nghiệp chuyển phần chi phí tăng sang người tiêu dùng: PPI tăng → giá bán tăng → CPI/PCE có thể chịu áp lực → Fed khó giảm lãi suất.
Do đó, PPI cao làm tăng khả năng Fed phải duy trì chính sách “higher for longer” – lãi suất cao trong thời gian dài hơn, dù chưa đồng nghĩa Fed chắc chắn phải tăng lãi suất ngay. Đây chính là mắt xích quan trọng truyền tác động từ kinh tế Mỹ sang Việt Nam.
Doanh nghiệp Việt xuất khẩu sang Mỹ: Cơ hội và rủi ro cùng xuất hiện
Mỹ là thị trường xuất khẩu đặc biệt quan trọng của Việt Nam. Vì vậy, khi giá sản xuất tại Mỹ tăng mạnh, tác động lên doanh nghiệp Việt không hoàn toàn tiêu cực.
Cơ hội: Hàng Việt có thể cạnh tranh hơn
Nếu chi phí sản xuất tại Mỹ tăng nhanh hơn chi phí tại Việt Nam, các doanh nghiệp nhập khẩu Mỹ có thể tăng tìm kiếm nguồn cung bên ngoài với giá cạnh tranh hơn. Điều này tạo cơ hội cho: Dệt may, giày dép, đồ gỗ, thủy sản và một số hàng tiêu dùng sản xuất tại Việt Nam. Đặc biệt, những doanh nghiệp có tỷ lệ nội địa hóa cao và kiểm soát tốt chi phí có thể cải thiện lợi thế cạnh tranh.
Rủi ro: Người Mỹ có thể giảm chi tiêu
Mặt trái là khi lạm phát cao kéo dài, người tiêu dùng Mỹ phải dành nhiều tiền hơn cho xăng, thực phẩm, nhà ở và lãi vay. Khi đó, họ có thể cắt giảm những mặt hàng không thiết yếu như: đồ nội thất, quần áo, giày dép, hàng điện tử và hàng tiêu dùng lâu bền. Các nhà bán lẻ Mỹ cũng có thể giảm tồn kho hoặc ép giá nhà cung cấp để bảo vệ biên lợi nhuận. Vì vậy, doanh nghiệp xuất khẩu Việt Nam có vị thế tốt nhất sẽ là những doanh nghiệp: xuất khẩu ròng, tỷ lệ nguyên liệu nội địa cao, ít vay USD và vẫn duy trì được đơn hàng khi sức mua Mỹ chậm lại.
USD mạnh: Lợi cho xuất khẩu nhưng không phải lúc nào cũng tốt
Nếu PPI cao khiến Fed duy trì lãi suất cao, USD có thể tiếp tục được hỗ trợ. Doanh nghiệp Việt thu tiền bằng USD sẽ hưởng lợi khi quy đổi sang VND. Nhưng lợi ích này có thể bị triệt tiêu nếu doanh nghiệp đồng thời: nhập nhiều nguyên liệu bằng USD, vay USD lớn hoặc chịu chi phí vận chuyển tăng mạnh.
Dệt may là ví dụ điển hình: doanh thu USD có thể tăng khi quy đổi, nhưng doanh nghiệp nhập bông và nguyên liệu bằng USD lại chịu chi phí đầu vào cao hơn.
Doanh nghiệp nhập hàng Mỹ: Nguy cơ chịu “hai lớp tăng giá”
Đây là nhóm chịu tác động bất lợi rõ hơn. Doanh nghiệp Việt nhập máy móc, hóa chất, nguyên liệu nông nghiệp hay thiết bị từ Mỹ có thể phải chịu cùng lúc:
- Giá hàng Mỹ tăng
- USD tăng giá so với VND.
Một mặt hàng nhập khẩu vì vậy có thể vừa tăng giá bằng USD, vừa đắt hơn khi quy đổi sang VND. Những ngành sử dụng nhiều máy móc, hóa chất, ngô, đậu tương, thức ăn chăn nuôi hoặc nguyên liệu nhập khẩu bằng USD cần đặc biệt lưu ý.
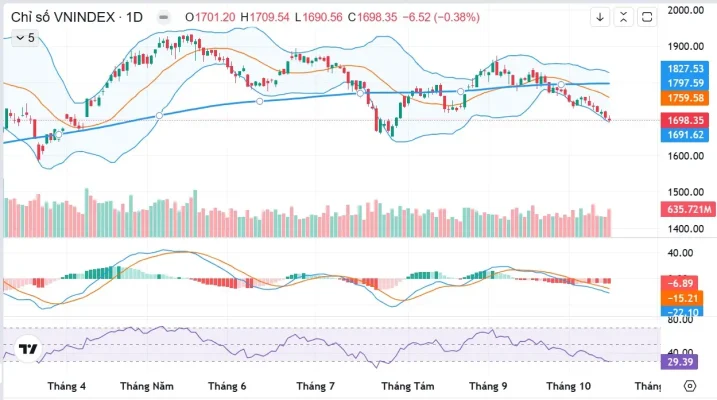
VN-Index chịu tác động qua lãi suất, tỷ giá và dòng vốn
Chuỗi tác động có thể diễn ra như sau:
→ PPI Mỹ cao
→ Fed khó giảm lãi suất
→ lợi suất USD hấp dẫn
→ USD mạnh
→ áp lực lên USD/VND
→ NHNN phải thận trọng hơn với nới lỏng tiền tệ
→ dòng tiền vào chứng khoán chịu sức ép.
Nếu lợi suất Mỹ tiếp tục cao, nhà đầu tư quốc tế cũng có ít động lực hơn để chuyển vốn sang các thị trường mới nổi. Vì vậy, tác động trước mắt lên VN-Index nghiêng về thận trọng và phân hóa, chứ chưa nhất thiết dẫn tới một đợt giảm mạnh toàn thị trường.
Nhóm ngành nào hưởng lợi?
Dầu khí – năng lượng
Nếu PPI tăng gắn với giá dầu và năng lượng duy trì cao, nhóm dầu khí có thể hưởng lợi. PVD, PVS hưởng lợi rõ hơn nếu giá dầu đủ cao để thúc đẩy đầu tư thăm dò và khai thác. PVT có thể hưởng lợi nếu cước vận tải và nhu cầu vận chuyển dầu tăng. Riêng BSR cần thận trọng hơn vì lợi nhuận còn phụ thuộc biên lợi nhuận lọc dầu (crack spread = giá sản phẩm lọc dầu – giá dầu thô), không phải dầu tăng là lợi nhuận chắc chắn tăng.
Doanh nghiệp xuất khẩu ròng
Các doanh nghiệp thủy sản, dệt may, gỗ có doanh thu USD lớn có thể hưởng lợi từ tỷ giá. Nhưng cần lựa chọn doanh nghiệp có: tỷ lệ nội địa hóa cao, ít nợ USD và đơn hàng Mỹ ổn định. Đây là nhóm hưởng lợi có điều kiện, không phải toàn ngành cùng hưởng lợi.
Nhóm nào chịu bất lợi?
Hàng không: Nhiên liệu cao và nhiều chi phí thanh toán bằng USD khiến hàng không chịu tác động kép.
Bất động sản và chứng khoán: Nếu Fed duy trì lãi suất cao và NHNN phải ưu tiên tỷ giá, dư địa giảm lãi suất trong nước có thể bị thu hẹp. Bất động sản nhạy cảm với chi phí vốn; chứng khoán nhạy với thanh khoản và dòng vốn ngoại.
Doanh nghiệp vay USD lớn: USD mạnh làm tăng chi phí lãi vay và có thể phát sinh lỗ tỷ giá khi đánh giá lại nợ ngoại tệ.
Doanh nghiệp phụ thuộc nguyên liệu nhập khẩu: Chăn nuôi, hóa chất, dược phẩm và các ngành nhập nhiều máy móc – nguyên vật liệu bằng USD chịu rủi ro giá đầu vào tăng cộng tỷ giá bất lợi.
PPI 6,34% chưa phải tín hiệu bán cổ phiếu, nhưng là lời cảnh báo
Con số PPI cao không đồng nghĩa mọi doanh nghiệp Mỹ sẽ giảm lợi nhuận, cũng không có nghĩa VN-Index chắc chắn giảm. Điều quan trọng hơn là PPI cao kéo dài bao lâu và có truyền sang CPI/PCE hay không. Nếu giá năng lượng hạ nhiệt, PPI có thể nhanh chóng giảm và áp lực đối với Fed, USD cũng như thị trường Việt Nam sẽ dịu đi. Ngược lại, nếu PPI duy trì quanh 6%, PPI lõi quanh 5% và CPI/PCE tiếp tục tăng, thị trường phải chuẩn bị cho một môi trường:
→ Lãi suất Mỹ cao lâu hơn
→ USD mạnh hơn
→ dòng vốn vào thị trường mới nổi khó khăn hơn
→ định giá chứng khoán chịu áp lực.
Với nhà đầu tư Việt Nam, chuỗi chỉ báo đáng theo dõi nhất hiện nay là: Giá dầu → PPI/Core PPI → Core PCE → Fed → lợi suất trái phiếu Mỹ → USD/VND → dòng vốn ngoại → VN-Index.
PPI Mỹ tăng mạnh không chỉ là câu chuyện giá cả của các nhà máy Mỹ. Khi Mỹ vẫn là một trong những thị trường xuất khẩu lớn nhất của Việt Nam, mỗi biến động về chi phí, sức mua và đồng USD đều có thể nhanh chóng truyền tới đơn hàng, lợi nhuận doanh nghiệp và cuối cùng là giá cổ phiếu trên VN-Index.
Tham khảo Bureau of Labor Statistics
Bạn cần phân tích mã cổ phiếu nào khác? Hãy để lại bình luận hoặc tham gia Room Zalo kết nối cùng cộng đồng.